
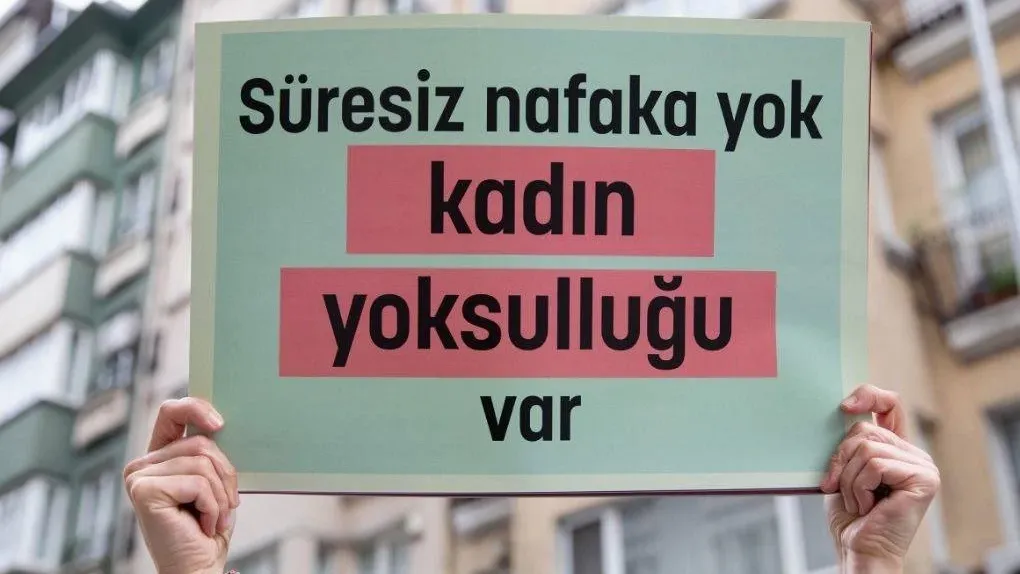
Anayasa Mahkemesi (AYM) Türk Medeni Kanunu’nun 175.maddesinde düzenlenen yoksulluk nafakasından “süresiz" ifadesini kaldırdı. Karar, 30 Eylül’de Resmî Gazete’de yayımlandı. İptal hükmü dokuz ay sonra yürürlüğe girecek.
Mahkeme gerekçesinde, nafakanın süresinin belirlenmesinde evliliğin süresi, nafaka alacaklısının yaşı, eğitim ve sağlık durumu ile kendi geçimini sağlama imkânı gibi koşulların dikkate alınması gerektiği belirtildi. Bazı durumlarda nafakanın yaşam boyu sürmesinin de mümkün olabileceğini kaydetti.
Bundan sonra yoksulluk nafakasının hangi esaslara göre ve ne kadar süreyle verileceği Meclis’te yapılacak düzenlemeyle şekillenecek.
“Süresiz” ne anlama geliyordu?
Kararın ardından yeniden gündeme gelen tartışmanın merkezinde uzun süredir aynı iddia bulunuyor: Kısa süren bir evliliğin ardından bile eski eşe ömür boyu nafaka ödenebildiği. Ancak Medeni Kanun’daki “süresiz” ifadesi, nafakanın koşullar ne olursa olsun ölene kadar ödenmesi anlamına gelmiyordu. Nafakaya hükmedilirken baştan bir bitiş tarihi konulmamasını ifade ediyordu.
Toplumsal tartışmalarda sıkça yaratılan bilgi kirliliğinin aksine, Medeni Kanun’un 175. maddesinde düzenlenen yoksulluk nafakası, müşterek çocuğun bakım ve eğitim giderleri için ödenen iştirak nafakasıyla aynı şey değil.
Kanun, kusuru daha ağır olmamak koşuluyla boşanma yüzünden yoksulluğa düşecek eşin, diğer eşten mali gücü oranında geçimi için nafaka talep edebileceğini belirtiyor. Kanun metni lafzı itibarıyla cinsiyet ayrımı gözetmeksizin her iki taraf lehine de hüküm kurulmasına olanak tanıyan tarafsız bir çerçeveye sahip. Nafaka alan kişinin yeniden evlenmesi veya taraflardan birinin ölmesi halinde ödeme kendiliğinden sona eriyor. Yoksulluğun ortadan kalkması halinde mahkemeden nafakanın kaldırılması istenebiliyor. Tarafların mali durumlarının değişmesi durumunda nafakanın artırılması veya azaltılması da mümkün.
Üstelik nafakanın devamı yalnızca ekonomik koşullara bağlı değil. Kanun, nafaka alan kişinin “evlenme olmaksızın fiilen evliymiş gibi yaşaması” veya “haysiyetsiz hayat sürmesi” halinde de mahkeme kararıyla nafakanın kaldırılabileceğini söylüyor. Böylece nafaka hakkının sürüp sürmeyeceği yalnızca kişinin yoksulluktan çıkıp çıkmadığı üzerinden değerlendirilmiyor. Özel hayatı da yargılamanın konusu haline gelebiliyor. Özellikle sınırları açık biçimde tarif edilmeyen “haysiyetsiz hayat sürme” ifadesi, nafaka alan kişinin yaşam biçimine ilişkin ahlaki değerlendirmelere alan bırakıyor.
Yani mevcut düzenlemenin kendisi tartışmasız değil. Ancak buradaki sorun, kamuoyunda sıkça anlatıldığı gibi nafakanın bir kez bağlandıktan sonra hiçbir koşulda kaldırılamaması değil. Aksine kanun, nafakanın devamını ekonomik durumdan özel yaşama kadar uzanan bir dizi koşula bağlıyordu.
“Ömür boyu nafaka” tartışması rakamlara yansıyor mu?
Öte yandan kamuoyunda yürütülen “süresiz nafaka mağduriyeti” söylemleri gerçeği yansıtmaktan oldukça uzak. Kadın Dayanışma Vakfı’nın 2024 yılında 16 ilde görülen 155 dava dosyasını inceleyerek hazırladığı Yoksulluk Nafakası İzleme Raporu’ndaki veriler farklı bir tablo ortaya koyuyor. Araştırmada incelenen dosyalarda hükmedilen yoksulluk nafakasının ortalaması aylık 1.179,40 TL olarak hesaplandı. Rapora göre bu rakam dönemin asgari ücretinin yüzde 6,9’una denk geliyordu. İncelenen dosyalardaki nafakaların yüzde 44’ü ise hiç ödenmemişti. Ödenmeyen nafakalar için icra yoluna başvuru oranı da yüzde 38’de kaldı. Raporda kadınların nafakayı tahsil edememe nedenleri arasında şiddet korkusu, nafaka yükümlüsünün nafaka vermekten kaçınmak için işyeri ile anlaşıp sigortasız/kayıt dışı çalışmaya geçmesi ve düzenli gelirinin bulunmaması gösterildi.
Verilere rağmen iddia edilenin aksine nafaka hiçbir zaman dokunulmaz, mutlak ya da keyfi bir ödeme biçimi olmamıştır. Tarafların mali durumlarındaki değişimlere göre nafaka miktarının mahkeme kararıyla azaltılması, artırılması veya nafakaya hükmedilen tarafın yoksulluktan kurtulması hâlinde tamamen kaldırılması zaten mümkündü. Belirtilen rakamlar ise, nafakanın uygulamadaki boyutuyla kamuoyundaki “ömür boyu nafaka” anlatısı arasındaki farkı gösteriyor.
Boşanmanın ekonomik yükü kimin üzerinde?
Nafaka tartışmasının bir diğer tarafını ise kadınlarla erkeklerin evlilik ve boşanma sırasında sahip olduğu ekonomik koşullar oluşturuyor. TÜİK’in 2025 yılı verilerine göre Türkiye’de erkeklerin istihdam oranı yüzde 66,4 iken kadınlarda yüzde 32,1. İşgücüne katılım oranı da erkeklerde yüzde 71,3, kadınlarda yüzde 36,2 olarak gerçekleşti.
Bakım sorumluluğu bulunan kişilerde fark daha da büyüyor. TÜİK’in İş ve Aile Yaşamının Uyumu araştırmasına göre bakım sorumluluğu yüklenen kadınların işgücüne katılım oranı yüzde 37,8 iken erkeklerde yüzde 86. Bu orana rağmen kreş hizmetlerine erişim ise oldukça sınırlı.
Çocuk, yaşlı ve hasta bakımının önemli ölçüde hane içinde karşılandığı bu koşullarda kadınların çalışma yaşamıyla ilişkisi de erkeklerden farklı kuruluyor. Bakım sorumluluğunun ağırlıklı olarak kadınlara yüklenmesi, kadınların işten ayrılmasına, çalışma saatlerini azaltmasına ya da uzun süre iş yaşamının dışında kalmasına yol açabiliyor. Bu ekonomik kayıplar ise boşanmayla birlikte kendiliğinden ortadan kalkmıyor. Bu nedenle nafakanın ne kadar süreyle ödeneceği tartışması, boşanmanın ardından ortaya çıkan ekonomik yükün nasıl paylaşılacağı sorusuyla doğrudan bağlantılı.
AYM’nin iptal kararının ardından Meclis’in önündeki düzenleme de tam bu noktada önem taşıyor. Yeni sistemde nafakaya süre sınırı getirilip getirilmeyeceğinin yanı sıra, evlilik süresince bakım emeği üstlenen ve bu nedenle gelir kaybına uğrayan tarafın boşanma sonrasındaki durumunun nasıl değerlendirileceği de belirlenecek. Kadınların istihdam oranının erkeklerin yarısından az olduğu, bakım hizmetlerine erişimin sınırlı kaldığı Türkiye’de nafakaya yalnızca süre üzerinden bakmak, boşanmanın ekonomik sonuçlarının önemli bir bölümünü tartışmanın dışında bırakıyor.